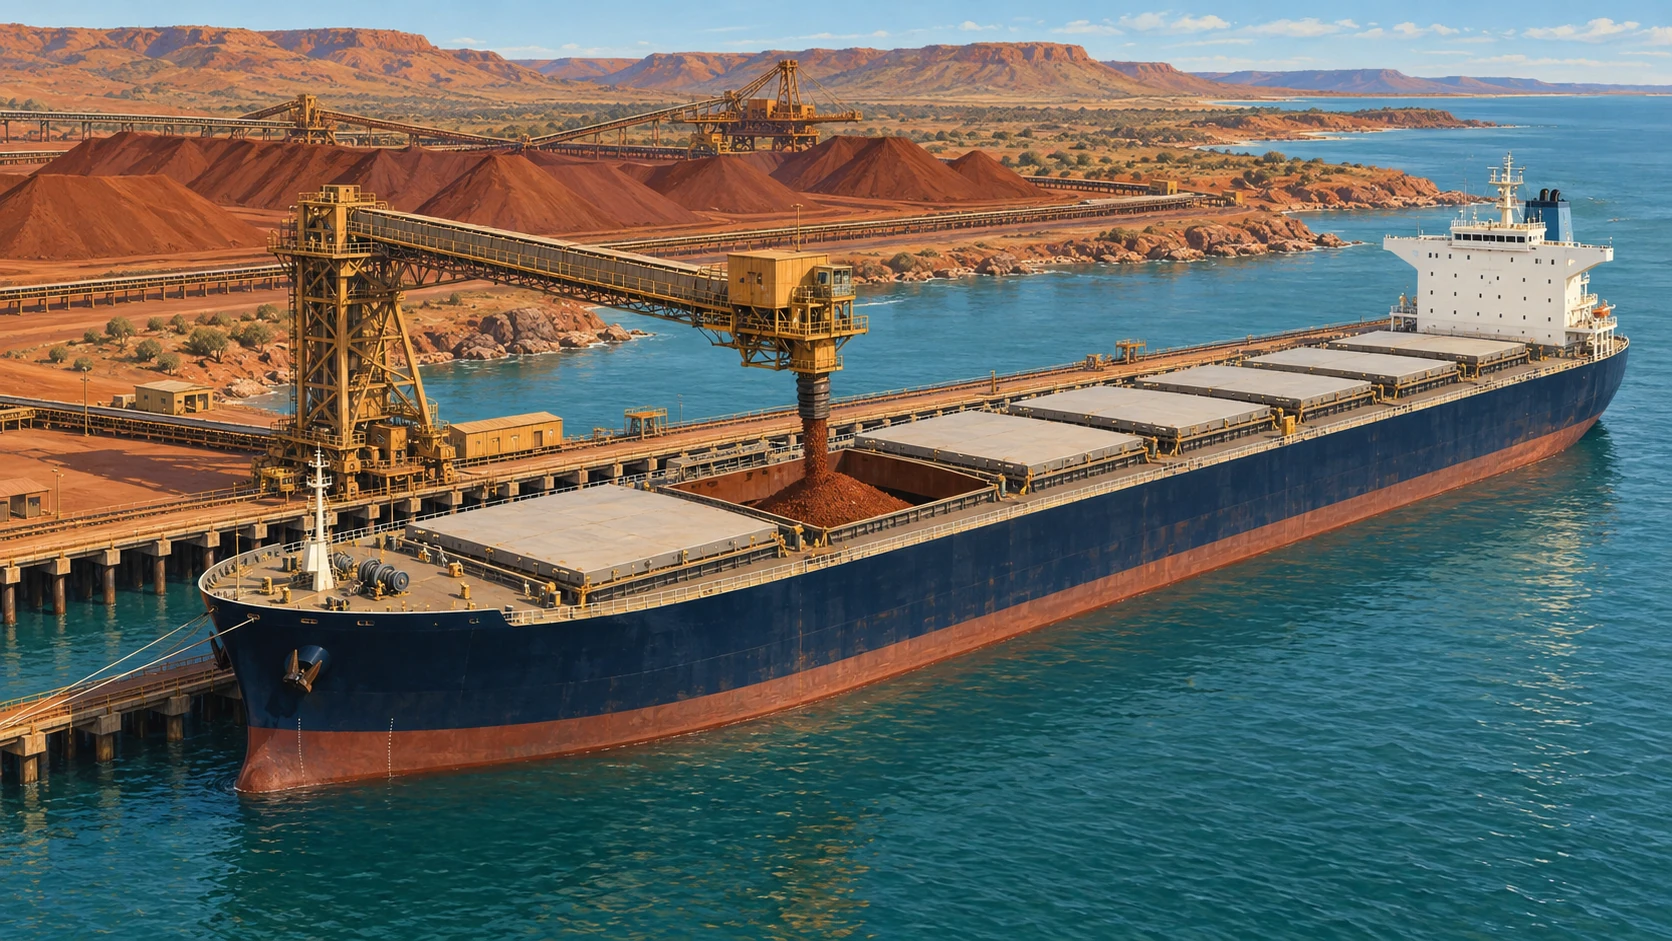
Pilbara Ports는 9월 11일 포트헤들랜드가 2026년 8월 총 4,740만 톤을 처리했으며, 이 중 철광석 수출은 4,660만 톤이라고 보고했다. 철광석 수출 총량은 2025년 8월 대비 5% 높았다. Pilbara Ports 전체의 월간 처리량은 6,590만 톤이었다. 포트헤들랜드 수입량은 17만9,000톤으로 전년 대비 2% 감소했으며, Dampier는 1,480만 톤을 처리해 전년 대비 8% 감소했다.
따라서 확인된 운영상 전개는 해당 원자재의 호주 주요 선적항인 포트헤들랜드를 통한 철광석 선적량이 전년 대비 증가한 것이다. 철광석은 포트헤들랜드의 보고된 8월 처리량 중 약 98%를 차지했다. 해당 발표는 철광석 물량을 생산자, 목적지, 품위, 선박 종류 또는 선적 터미널별로 배분하지 않았으며, 증가한 월간 수출 총량이 9월에도 지속될지 여부도 확정하지 않았다.
이 시점은 케이프사이즈 시장 참여자들에게 중요하다. Baltic Exchange는 9월 11일자 37주차 평가에서 호주–중국 C5 항로에 광산업체들이 지속적으로 참여하면서 성약 운임이 일시적으로 톤당 약 USD 18.50까지 상승했으나, 주 후반 성약은 톤당 USD 18 아래로 다시 하락했다고 밝혔다. 거래소는 남브라질과 서아프리카를 더 조용한 시장으로 설명했으며, C3 수치는 대체로 톤당 USD 41 초반대였다. BCI 182 5TC는 주말에 USD 55,139로 마감해 월요일 수준보다 USD 1,492 하락했다.
이 자료들을 종합하면 포트헤들랜드의 강한 실물 수출 가용성만으로는 주 후반 태평양 운임의 강세를 유지하지 못했음을 시사한다. 이는 보고된 인과관계 판단이 아니라 분석이다. 운임 방향은 즉시 투입 가능한 선박의 가용성, 중국의 양하 수요, 화물 시점, 날씨, 항만 성과 및 용선자의 커버리지 결정에도 좌우된다. 포트헤들랜드 통계는 과거 8월 데이터를 반영하는 반면, Baltic 보고서는 그 다음 주의 성약 심리를 포착한다.
중요한 이유: 용선자와 선주는 높은 항만 처리량을 독립적인 강세 운임 신호로 간주해서는 안 된다. 항차 추정 및 포지셔닝에서는 9월 선적 화물이 시장에 유입되는 속도가 공선 상태의 케이프사이즈 선복 증가 속도보다 빠른지가 핵심 질문이다. 운항자는 필바라 터미널의 선석 윈도우, 선적 순서, 기상 관련 중단 및 laycan 집중도를 모니터링해야 한다. 화물 이해관계자, 선장 및 P&I 이해관계자 또한 특히 압축된 철광석 프로그램이 회전시간에 압박을 가하는 경우 화물 신고, 흘수 및 적부계획 변경, 화물창 준비 및 안전 선적 관련 통신을 철저히 관리해야 한다. 현재의 증거는 높은 수준의 선적 활동이 계속될 것임을 뒷받침하지만, 태평양 케이프사이즈 수익이 즉시 강화될 것이라는 결론을 뒷받침하지는 않는다.
제공: TWS Brasil Insight.
조사와 초안 작성에 기술을 활용했습니다. 게시된 내용과 인용 출처에 대한 편집 책임은 TWS에 있습니다.
현장 지원이 필요하십니까?