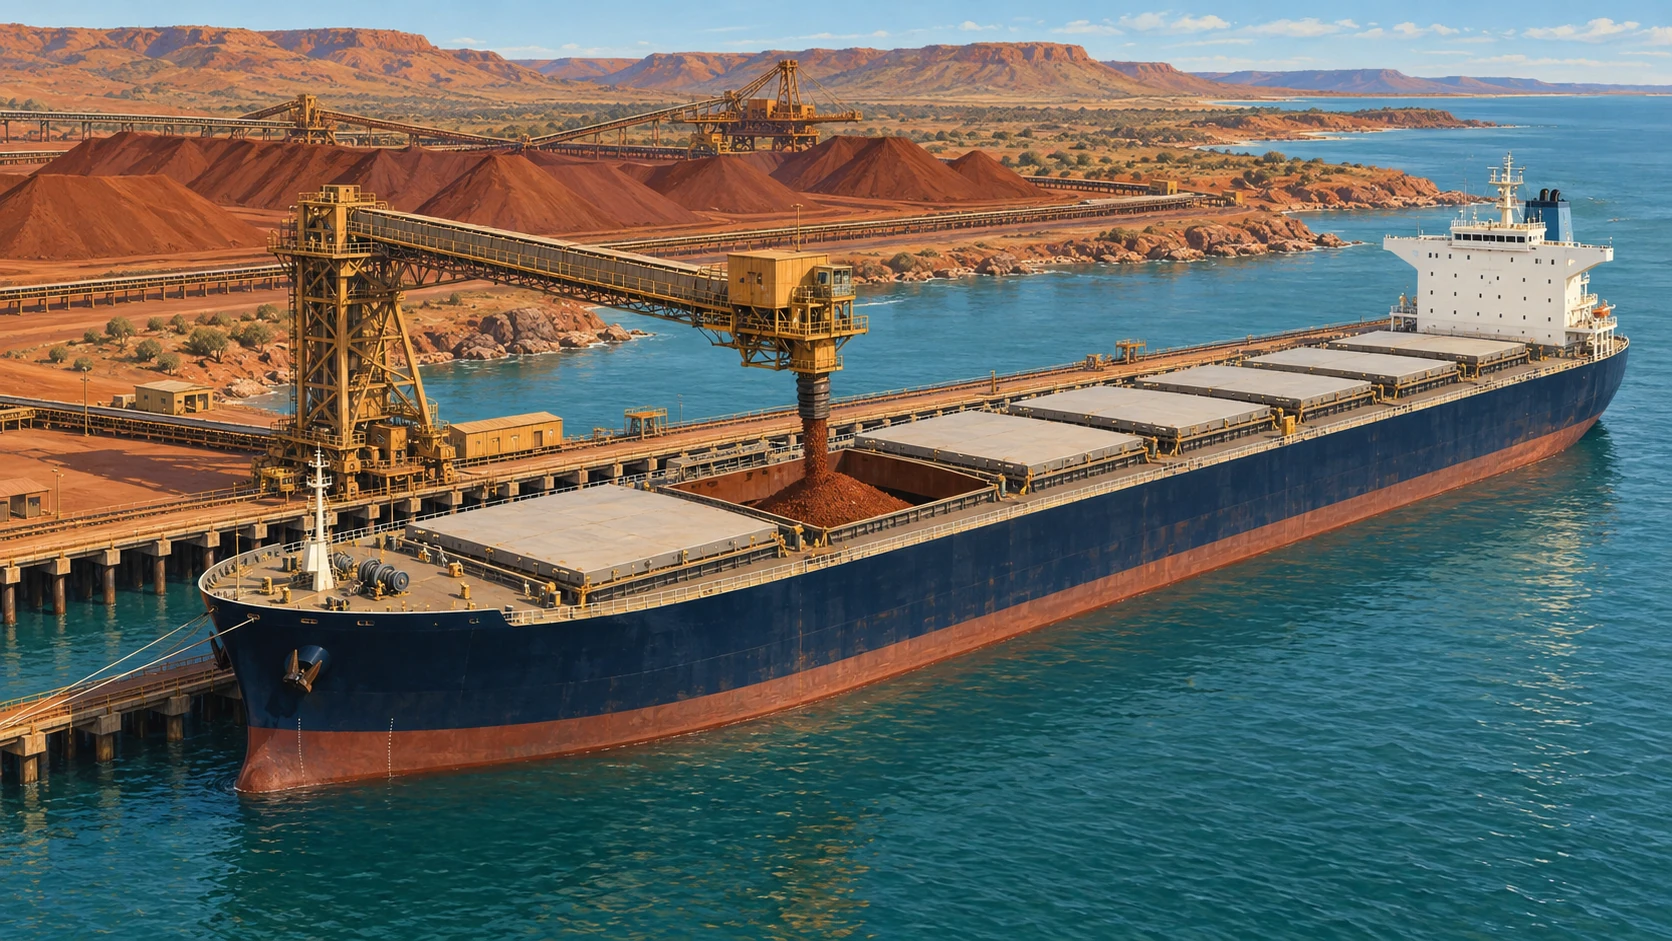
Pilbara Ports, 11 Eylül’de Port Hedland’ın Ağustos 2026’da 46,6 milyon tonu demir cevheri ihracatı olmak üzere 47,4 milyon ton elleçlediğini bildirdi. Demir cevheri ihracat toplamı, Ağustos 2025’in %5 üzerindeydi. Pilbara Ports genelinde aylık elleçleme 65,9 milyon ton olarak gerçekleşti. Port Hedland ithalatı yıllık bazda %2 düşüşle 179.000 ton olurken; Dampier, yıllık bazda %8 düşüşle 14,8 milyon ton elleçledi.
Dolayısıyla doğrulanmış operasyonel gelişme, emtia için Avustralya’nın başlıca yükleme noktası olan Port Hedland üzerinden yapılan demir cevheri yüklemelerinde yıllık bazda artıştır. Demir cevheri, Port Hedland’ın bildirilen Ağustos elleçlemesinin yaklaşık %98’ini oluşturdu. Açıklama, cevher hacmini üretici, varış noktası, kalite, gemi sınıfı veya yükleme terminaline göre dağıtmamakta; ayrıca daha yüksek aylık ihracat toplamının Eylül boyunca sürüp sürmeyeceğini ortaya koymamaktadır.
Zamanlama Capesize piyasa katılımcıları için önemlidir. Baltic Exchange, 11 Eylül tarihli 37. Hafta değerlendirmesinde, Avustralya–Çin C5 rotasında madencilerin düzenli katılımının kontratları geçici olarak ton başına yaklaşık USD 18.50 seviyesine yükselttiğini, ancak hafta sonuna doğru yapılan bağlamaların ton başına USD 18’in altına gerilediğini belirtti. Borsa, Güney Brezilya ve Batı Afrika’yı daha sakin olarak nitelendirirken, C3 değerleri genel olarak ton başına düşük USD 41 aralığındaydı; BCI 182 5TC ise haftayı USD 55,139 seviyesinde tamamlayarak Pazartesi seviyesine göre USD 1,492 düştü.
Bu kaynaklar birlikte değerlendirildiğinde, Port Hedland’dan gelen güçlü fiziksel ihracat mevcudiyetinin tek başına hafta sonundaki Pasifik navlun sağlamlığını sürdürmediğine işaret etmektedir. Bu, raporlanmış bir nedensel tespit değil, bir analizdir: navlun yönü ayrıca kısa vadede uygun gemi mevcudiyetine, Çin’deki tahliye talebine, yük zamanlamasına, hava koşullarına, liman performansına ve kiracıların kapsama kararlarına bağlıdır. Port Hedland istatistikleri geriye dönük Ağustos verileridir; buna karşılık Baltic raporu takip eden haftadaki bağlama duyarlılığını yansıtmaktadır.
Bunun önemi: kiracılar ve armatörler, daha yüksek liman elleçlemesini tek başına yükseliş yönlü bir navlun sinyali olarak değerlendirmekten kaçınmalıdır. Sefer tahminleri ve pozisyonlama açısından ilgili soru, Eylül yüklemelerinin piyasaya açık Capesize tonajından daha hızlı girip girmediğidir. Operatörler, Pilbara terminallerindeki rıhtım pencerelerini, yükleme sırasını, hava koşullarına bağlı kesintileri ve laycan yoğunlaşmasını izlemelidir. Yük ilgilileri, kaptanlar ve P&I paydaşları da özellikle sıkıştırılmış demir cevheri programlarının dönüş süresi üzerinde baskı yarattığı durumlarda yük beyanları, su çekimi ve yükleme planı değişiklikleri, ambar hazırlığı ve güvenli yükleme iletişimleri üzerinde yakın kontrolü sürdürmelidir. Mevcut kanıtlar yüksek yükleme faaliyetinin devamını desteklemektedir, ancak Pasifik Capesize kazançlarının derhal güçleneceği sonucunu desteklememektedir.
Eser sahibi: TWS Brasil Insight.
Araştırma ve taslak hazırlama aşamalarında teknolojiden yararlanılmıştır. Yayımlanan içeriğin ve belirtilen kaynakların editoryal sorumluluğu TWS’ye aittir.
Operasyonel desteğe mi ihtiyacınız var?