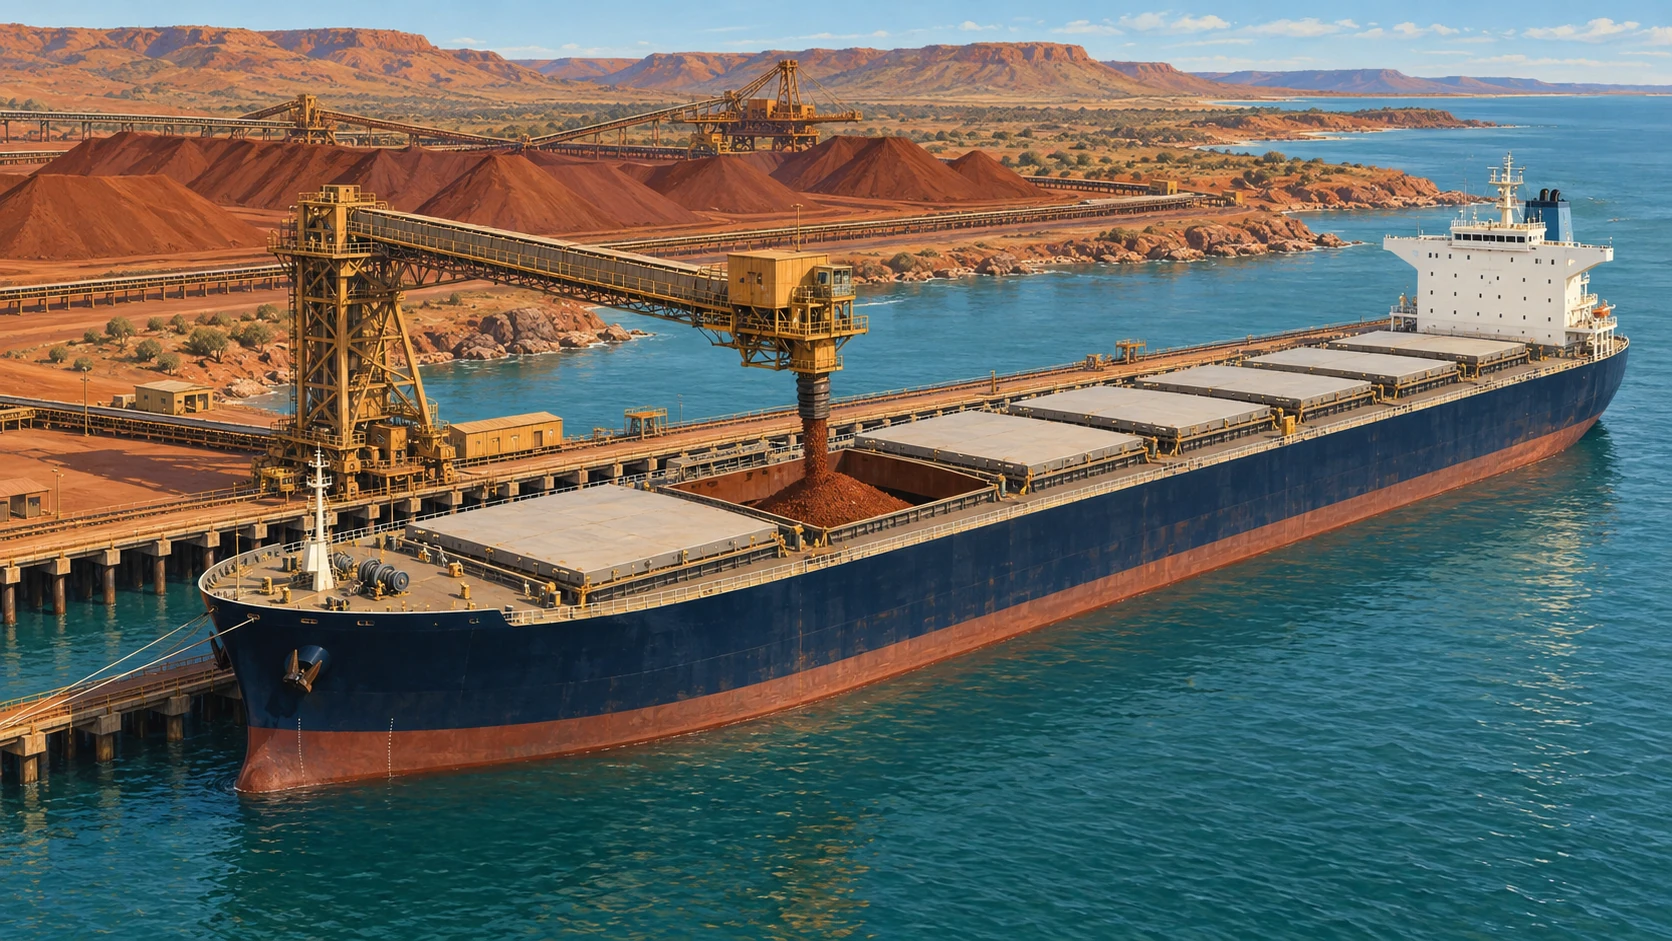
Pilbara Ports meldde op 11 september dat Port Hedland in augustus 2026 47,4 miljoen ton behandelde, waaronder 46,6 miljoen ton ijzerertsexport. Het totaal aan ijzerertsexport lag 5% boven dat van augustus 2025. Voor heel Pilbara Ports bedroeg de maandelijkse overslag 65,9 miljoen ton. De import via Port Hedland bedroeg 179.000 ton, 2% lager op jaarbasis; Dampier behandelde 14,8 miljoen ton, 8% lager op jaarbasis.
De geverifieerde operationele ontwikkeling is derhalve een stijging op jaarbasis van de ijzerertsverschepingen via Port Hedland, het belangrijkste Australische laadpunt voor deze grondstof. IJzererts was goed voor circa 98% van de gerapporteerde overslag van Port Hedland in augustus. Het bericht specificeert het ertsvolume niet naar producent, bestemming, kwaliteit, scheepstype of laadterminal, en stelt evenmin vast of het hogere maandelijkse exporttotaal in september zal aanhouden.
De timing is belangrijk voor Capesize-marktdeelnemers. In zijn beoordeling van Week 37 van 11 september meldde de Baltic Exchange dat regelmatige deelname van mijnbouwbedrijven op de Australië–China C5-route de bevrachtingen tijdelijk naar circa USD 18,50 per ton tilde, voordat de bevrachtingen later in de week terugvielen tot onder USD 18 per ton. De beurs omschreef Zuid-Brazilië en West-Afrika als rustiger, met C3-waarden doorgaans in de lage USD 41-per-ton-range, terwijl de BCI 182 5TC de week afsloot op USD 55.139, USD 1.492 lager dan het niveau van maandag.
Samen genomen wijzen deze bronnen erop dat de sterke fysieke exportbeschikbaarheid vanuit Port Hedland op zichzelf de stevige vrachttarieven in de Stille Oceaan later in de week niet in stand hield. Dit is analyse en geen gerapporteerde causale vaststelling: de vrachtrichting hangt ook af van de beschikbaarheid van schepen op korte termijn, de Chinese vraag bij lossing, timing van ladingen, weer, havenprestaties en de dekkingsbeslissingen van bevrachters. De statistieken van Port Hedland zijn terugkijkende gegevens over augustus, terwijl het Baltic-rapport het bevrachtingssentiment in de daaropvolgende week weergeeft.
Waarom dit van belang is: bevrachters en reders dienen hogere havenoverslag niet als op zichzelf staand bullish vrachtsignaal te beschouwen. Voor reisramingen en positionering is de relevante vraag of septemberladingen sneller op de markt komen dan open Capesize-tonnage. Exploitanten dienen ligplaatsvensters, laadvolgorde, weersgerelateerde onderbrekingen en de concentratie van laycans bij Pilbara-terminals te monitoren. Ladingbelanghebbenden, kapiteins en P&I-belanghebbenden dienen eveneens strikte controle te houden over ladingdeclaraties, wijzigingen in diepgang en laadplan, ruimvoorbereiding en communicatie over veilig laden, met name waar gecomprimeerde ijzerertsprogramma's druk op de omlooptijd zetten. Het huidige bewijsmateriaal ondersteunt aanhoudend hoge laadactiviteit, maar niet de conclusie dat de inkomsten van Capesize-schepen in de Stille Oceaan onmiddellijk zullen aantrekken.
Credit: TWS Brasil Insight.
Technologie heeft het onderzoek en het schrijven ondersteund. TWS behoudt de redactionele verantwoordelijkheid voor de gepubliceerde inhoud en de vermelde bronnen.
Operationele ondersteuning nodig?